Jawa All Star 42: कीमत, स्पेसिफिकेशन, EMI और पुरानी Jawa 42 से तुलना
“लुक्स में जान, पर सर्विस सेंटर पर परेशान” — Jawa 42 की पूरी कहानी, EMI से लेकर सर्विस खर्च तक
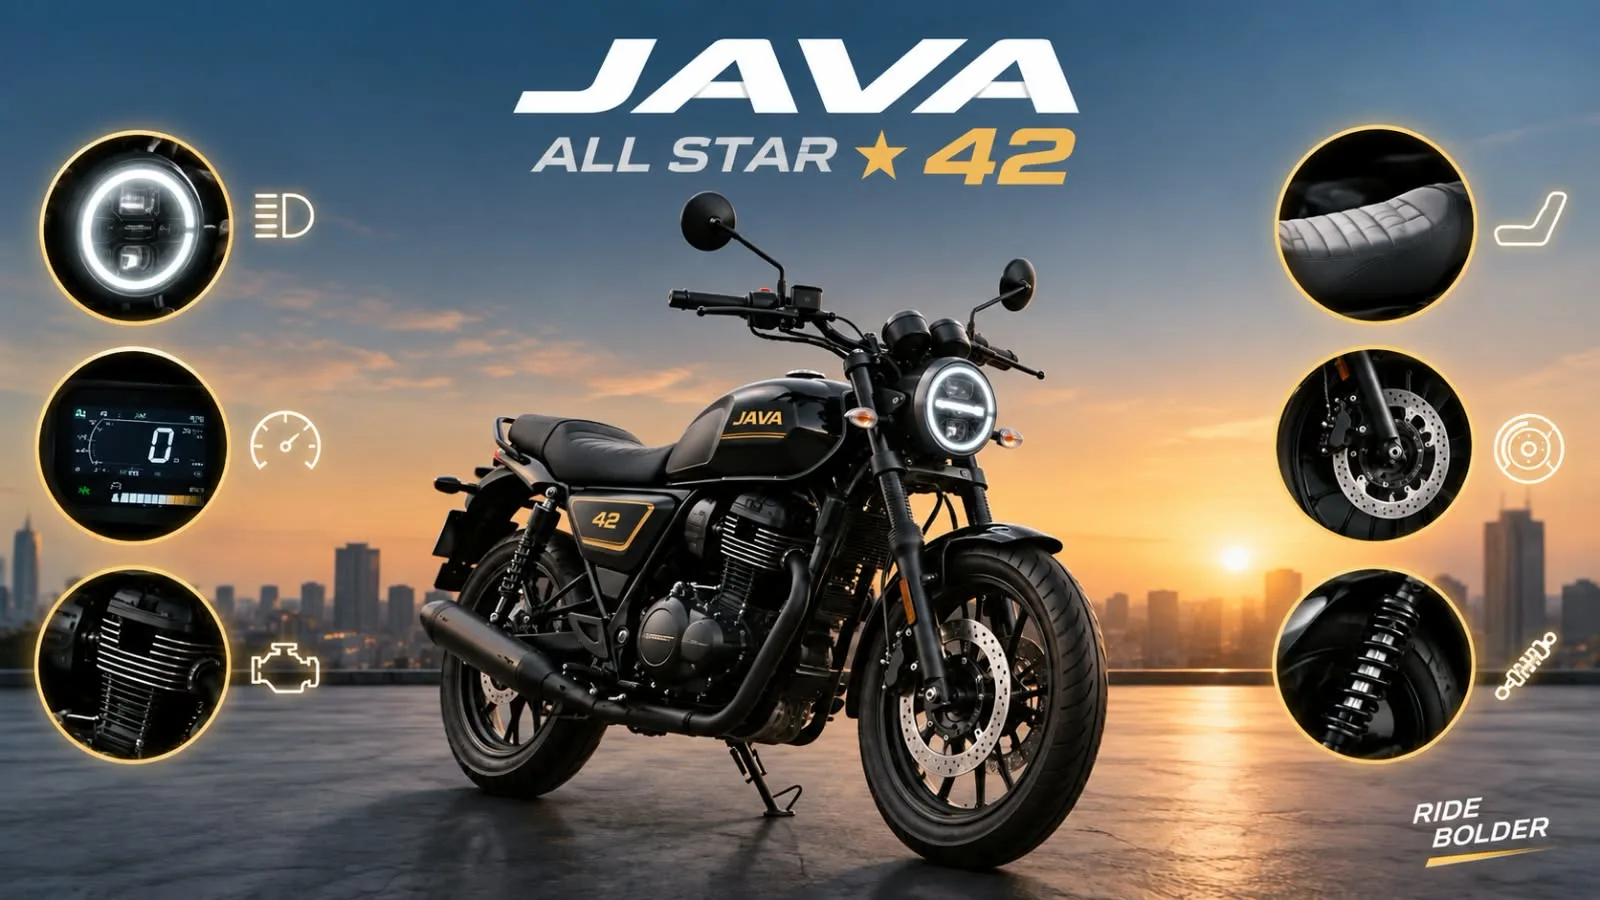
कभी सड़क पर निकलते ही सबकी नज़रें खींच लेने वाली Jawa 42 [2024-2026] अब इतिहास बन चुकी है। भारतीय बाज़ार से इसे विदाई दे दी गई है, और इसकी जगह लेने आ गई है नई पीढ़ी की Jawa All Star 42 सीरीज़। लेकिन जाने से पहले यह बाइक अपने पीछे एक दिलचस्प विरासत छोड़ गई है — स्टाइल में सुपरस्टार, पर भरोसे के मामले में सवालों के घेरे में।
इस ब्लॉग में हम सिर्फ बाइक की कहानी और स्पेसिफिकेशन तक सीमित नहीं रहेंगे। हम बात करेंगे उस पूरे गणित की, जो असल में तय करता है कि आप बाइक खरीद पाएंगे या नहीं — यानी डाउन पेमेंट, EMI, CIBIL स्कोर, लोन टेन्योर, और आफ्टर-परचेज़ सर्विस का खर्च। ये वो बातें हैं जो शोरूम में सेल्समैन शायद पूरी तरह न बताए, पर खरीदारी से पहले जानना बेहद ज़रूरी है।
Jawa All Star 42 की पूरी जानकारी — Jawa 42 की विरासत को आगे बढ़ाने आई नई बाइक
पहली नज़र का प्यार
सोचिए — गोल हेडलैंप, क्रोम फिनिश, वो पुराने ज़माने वाला रेट्रो अंदाज़, और साथ में मॉडर्न इंजीनियरिंग का तड़का। यही थी Jawa 42 की असली ताकत। यह सिर्फ एक बाइक नहीं थी, यह एक स्टेटमेंट थी। सड़क पर निकलते ही लोग पलटकर देखते थे, और एग्जॉस्ट की वो दमदार आवाज़? वो तो जैसे बाइक की पहचान ही बन गई थी। कई यूज़र्स ने बताया कि सिग्नल पर रुकने भर से लोग बाइक के बारे में पूछने लगते थे — ऐसी अटेंशन कम ही बाइक्स को नसीब होती है।
जेब पर कितना असर? — कीमत का पूरा ब्यौरा
बंद होने से ठीक पहले तक इसकी कीमत ₹1,61,265 से ₹1,86,786 (एक्स-शोरूम, औसत) के बीच थी, और खरीदारों के पास चुनने के लिए पूरे 10 वैरिएंट्स और 14 रंग मौजूद थे। सबसे किफायती था “1 Channel – Spoke – Vega White” वैरिएंट, और सबसे प्रीमियम था इसका “Ivory Edition” — कीमत में सबसे ऊपर, और अंदाज़ में भी सबसे जुदा।
ऑन-रोड प्राइस शहर के हिसाब से बदलता है, क्योंकि हर राज्य का RTO (रोड टैक्स) चार्ज अलग होता है:
- मुंबई में करीब 12% RTO चार्ज
- दिल्ली में करीब 8% RTO चार्ज
- बैंगलोर में करीब 18% RTO चार्ज
- हैदराबाद में करीब 15% RTO चार्ज
यानी एक्स-शोरूम प्राइस से ऑन-रोड प्राइस तक पहुंचते-पहुंचते बजट में अच्छा-खासा फर्क आ जाता है, कभी-कभी तो 30,000-40,000 रुपये तक का अंतर बन जाता है। इसलिए बाइक बुक करने से पहले हमेशा अपने शहर का ऑन-रोड कोटेशन ज़रूर लें, सिर्फ एक्स-शोरूम प्राइस देखकर बजट न बनाएं।
इंजन में दम, गियरबॉक्स में कमाल
- 294.72cc लिक्विड-कूल्ड इंजन, DOHC और 4-वाल्व सेटअप के साथ
- 26.94 bhp पावर और 26.84 Nm टॉर्क
- 6-स्पीड गियरबॉक्स, वो भी असिस्ट और स्लिपर क्लच के साथ — यह फीचर इस प्राइस रेंज में कम ही मिलता है
- यूज़र्स के मुताबिक माइलेज करीब 32 kmpl, यानी फुल टैंक पर करीब 420 km तक की रेंज
- वज़न 184 किग्रा, सीट हाइट 788 मिमी, फ्यूल टैंक 13.2 लीटर (2.8 लीटर रिज़र्व के साथ)
- ब्रेकिंग के लिए सिंगल या डुअल-चैनल ABS का ऑप्शन, आगे-पीछे दोनों तरफ डिस्क ब्रेक
मतलब साफ है — शहर की भीड़ में भी आराम, और हाईवे पर भी दम। लेकिन सिर्फ इंजन और लुक्स देखकर बाइक बुक कर लेना समझदारी नहीं — असली टेस्ट तो शुरू होता है फाइनेंस के गणित से।
अब बात करते हैं असली मुद्दे की — फाइनेंस, EMI और CIBIL का पूरा गणित
बाइक खरीदना सिर्फ शोरूम में जाकर पसंद करने भर की बात नहीं है। असली गेम शुरू होता है जब बात आती है डाउन पेमेंट (DP), लोन टेन्योर, ब्याज दर, और मासिक EMI की। आइए इसे कदम-दर-कदम आसान भाषा में समझते हैं।
1. डाउन पेमेंट (DP) कितना रखें?
आमतौर पर दोपहिया लोन में बैंक और NBFC (Non-Banking Financial Company) 10% से 30% तक डाउन पेमेंट मांगते हैं। यह प्रतिशत आपके CIBIL स्कोर, डीलर की स्कीम, और फेस्टिव ऑफर्स पर निर्भर करता है। मान लीजिए बाइक की ऑन-रोड कीमत करीब ₹2,00,000 है:
- अगर आप 10% डाउन पेमेंट देते हैं, तो वो बनता है लगभग ₹20,000, और बाकी ₹1,80,000 का लोन लेना होगा। EMI ज़्यादा रहेगी।
- अगर आप 20% डाउन पेमेंट देते हैं, तो वो बनता है लगभग ₹40,000, और बाकी ₹1,60,000 का लोन लेना होगा। यह एक बैलेंस्ड ऑप्शन माना जाता है।
- अगर आप 30% या उससे ज़्यादा डाउन पेमेंट दे सकते हैं, तो लोन अमाउंट और EMI दोनों काफी हल्के हो जाते हैं।
सलाह: जितना ज़्यादा डाउन पेमेंट दे सकें, उतना अच्छा — इससे लोन अमाउंट घटता है, कुल ब्याज कम लगता है, और EMI का मासिक बोझ भी हल्का रहता है। कई लोग पूरा डाउन पेमेंट बचत से न देकर छोटी रकम उधार लेकर देते हैं, जो लंबे समय में नुकसानदेह हो सकता है — कोशिश करें कि DP अपनी बचत से ही चुकाएं।
2. CIBIL स्कोर का असर — लोन मिलेगा या नहीं, यही तय करता है
CIBIL स्कोर 300 से 900 के बीच होता है, और यह वो चीज़ है जो तय करती है कि आपको लोन मिलेगा या नहीं, और मिलेगा तो किस ब्याज दर पर।
| CIBIL स्कोर | स्थिति | असर |
|---|---|---|
| 750 और ऊपर | बेहतरीन | कम ब्याज दर, आसान और तेज़ अप्रूवल, कम डाउन पेमेंट पर भी लोन मिल सकता है |
| 650-749 | ठीक-ठाक | लोन मिल जाता है, पर ब्याज दर थोड़ी ज़्यादा हो सकती है |
| 550-649 | कमज़ोर | अप्रूवल मुश्किल हो सकता है, ज़्यादा डाउन पेमेंट या गारंटर की मांग हो सकती है |
| 550 से कम | खराब | ज़्यादातर बड़े बैंक लोन देने से मना कर सकते हैं, NBFC से ऊंची ब्याज दर पर ही विकल्प बचता है |
अगर आपका CIBIL स्कोर कमज़ोर है, तो बाइक खरीदने से पहले कुछ महीने अपने पुराने बिल, क्रेडिट कार्ड और EMI की पेमेंट समय पर करें — इससे स्कोर धीरे-धीरे सुधरता है और लोन की शर्तें भी बेहतर मिलती हैं। साथ ही, अपना CIBIL रिपोर्ट खरीदने से पहले एक बार ज़रूर चेक कर लें, ताकि किसी गलती या पुराने बकाए का पता चल सके।
3. लोन टेन्योर — कितने साल का लें?
दोपहिया लोन आमतौर पर 12 से 48 महीने (1 से 4 साल) तक के लिए मिलते हैं। हर टेन्योर के अपने फायदे-नुकसान हैं:
- छोटा टेन्योर (12-24 महीने): मासिक EMI ज़्यादा होगी, पर कुल ब्याज कम चुकाना पड़ेगा। लोन जल्दी खत्म हो जाता है और आप जल्दी कर्ज-मुक्त हो जाते हैं।
- मध्यम टेन्योर (30-36 महीने): EMI और ब्याज के बीच एक अच्छा संतुलन बनता है, ज़्यादातर लोग यही ऑप्शन चुनते हैं।
- लंबा टेन्योर (42-48 महीने): EMI कम लगेगी, जेब पर बोझ हल्का महसूस होगा, लेकिन कुल मिलाकर ब्याज काफी ज़्यादा चुकाना पड़ता है।
उदाहरण के तौर पर EMI गणित (सिर्फ अनुमान)
मान लीजिए आपने ₹1,60,000 का लोन लिया (20% डाउन पेमेंट के बाद), ब्याज दर करीब 11% सालाना मानकर (दोपहिया लोन में आमतौर पर ब्याज दर 9% से 16% के बीच रहती है, बैंक/NBFC और प्रोफाइल के हिसाब से अलग-अलग हो सकती है):
| टेन्योर | अनुमानित मासिक EMI | कुल ब्याज (अनुमानित) | कुल चुकौती |
|---|---|---|---|
| 1 साल (12 माह) | ₹14,150 के आसपास | ₹9,800 के आसपास | ₹1,69,800 के आसपास |
| 2 साल (24 माह) | ₹7,450 के आसपास | ₹18,800 के आसपास | ₹1,78,800 के आसपास |
| 3 साल (36 माह) | ₹5,240 के आसपास | ₹28,600 के आसपास | ₹1,88,600 के आसपास |
| 4 साल (48 माह) | ₹4,140 के आसपास | ₹38,700 के आसपास | ₹1,98,700 के आसपास |
ध्यान दें: ये आंकड़े सिर्फ समझने के लिए अनुमानित उदाहरण हैं। असली EMI, ब्याज दर और कुल चुकौती आपके बैंक, CIBIL स्कोर, प्रोसेसिंग फीस, इंश्योरेंस और चुनी गई स्कीम पर निर्भर करेगी। खरीदने से पहले हमेशा 2-3 अलग-अलग बैंकों या NBFC से ऑफर लेकर तुलना करें, और अपने बैंक के EMI कैलकुलेटर से सटीक आंकड़ा ज़रूर निकलवाएं।
टिप: ज़्यादातर लोग जोश में आकर लंबा टेन्योर चुन लेते हैं ताकि मासिक EMI कम लगे, लेकिन ऊपर टेबल में देख सकते हैं कि 4 साल के टेन्योर में करीब 4 गुना ज़्यादा ब्याज चुकाना पड़ता है 1 साल के मुकाबले। कोशिश करें कि टेन्योर उतना ही रखें जितना आराम से, बिना फाइनेंशियल स्ट्रेस के चुका सकें — न ज़्यादा छोटा, न ज़रूरत से ज़्यादा लंबा।
4. लोन लेते वक़्त इन छोटी बातों को भी न भूलें
- प्रोसेसिंग फीस: ज़्यादातर बैंक/NBFC लोन अमाउंट का 1-2% प्रोसेसिंग फीस के तौर पर लेते हैं
- इंश्योरेंस: बाइक इंश्योरेंस अक्सर लोन अमाउंट में जुड़ जाता है, इससे EMI थोड़ी बढ़ सकती है
- प्री-पेमेंट चार्ज: अगर आप बीच में लोन जल्दी चुकाना चाहें, तो कुछ बैंक इसके लिए अतिरिक्त चार्ज लेते हैं — पहले ही पूछ लें
- फेस्टिव ऑफर: त्योहारों के सीज़न में कई बार 0% प्रोसेसिंग फीस या कम ब्याज दर के ऑफर मिलते हैं, टाइमिंग का फायदा उठाएं
अब असली कहानी — जनता क्या कहती है बाइक के बारे में?
189 रेटिंग्स के साथ Jawa 42 को 4.2/5 स्कोर मिला है, जो किसी भी बाइक के लिए अच्छा आंकड़ा है। राइडर्स इसके लुक्स, राइडिंग फील और उस सिग्नेचर एग्जॉस्ट साउंड के दीवाने नज़र आते हैं। कई रिव्यूज़ में हैंडलिंग और हाईवे स्टेबिलिटी की भी जमकर तारीफ मिलती है।
पर हर सिक्के के दो पहलू होते हैं। जैसे ही वारंटी खत्म होती है, कहानी थोड़ी बदल जाती है। कई मालिकों ने इलेक्ट्रिकल गड़बड़ियों, स्पेयर पार्ट्स की किल्लत, और सर्विस सेंटर पर हफ्तों के इंतज़ार की शिकायत की है। कुछ के लिए यह “गैराज की शोपीस” बनकर रह गई — देखने में शानदार, पर भरोसे में कमज़ोर।
आफ्टर-परचेज़ सर्विस का खर्च — यहां थोड़ा सतर्क रहें
बाइक खरीदते वक़्त सिर्फ EMI का हिसाब लगाना काफी नहीं है, सर्विस और मेंटेनेंस का बजट भी उतना ही ज़रूरी है। Jawa 42 के साथ कंपनी 4 फ्री सर्विस देती है:
- पहली सर्विस: 1,000 km या 30 दिन
- दूसरी सर्विस: 6,000 km या 180 दिन
- तीसरी सर्विस: 12,000 km या 365 दिन
- चौथी सर्विस: 18,000 km या 540 दिन
बाइक पर 50,000 km या 4 साल की वारंटी भी मिलती है। लेकिन यूज़र रिव्यूज़ की मानें तो असली खर्च वारंटी खत्म होने के बाद शुरू होता है। कई मालिकों ने बताया कि:
- इलेक्ट्रिकल पार्ट्स (जैसे मैग्नेटो असेंबली, रेगुलेटर रेक्टिफायर) खराब होने पर मरम्मत में हज़ारों रुपये तक का खर्च आ सकता है, और कई बार समस्या दोबारा भी लौट आती है
- स्पेयर पार्ट्स कई बार आसानी से उपलब्ध नहीं होते, जिससे बाइक हफ्तों तक सर्विस सेंटर में खड़ी रहती है
- सर्विस सेंटर की संख्या बड़े शहरों में भी सीमित है, जिससे वेटिंग टाइम बढ़ जाता है और तकनीकी स्टाफ की कमी भी महसूस होती है
- कुछ यूज़र्स ने रेगुलर मेंटेनेंस (ऑयल चेंज, जनरल चेकअप, ब्रेक पैड बदलना) पर भी सामान्य बाइक्स से थोड़ा ज़्यादा खर्च होने की बात कही है
- फ्री सर्विस खत्म होते ही, पेड सर्विस और पार्ट्स रिप्लेसमेंट का खर्च अचानक बढ़ सकता है, खासकर अगर बाइक ज़्यादा चलाई गई हो
सलाह: बाइक का बजट बनाते वक़्त सिर्फ EMI तक सीमित न रहें। हर महीने या हर साल मेंटेनेंस के लिए अलग से थोड़ी रकम अलग रखें (जिसे “इमरजेंसी सर्विस फंड” भी कह सकते हैं), ताकि वारंटी खत्म होने के बाद अचानक आने वाला खर्च आपके मासिक बजट को न बिगाड़े। साथ ही, बाइक खरीदने से पहले अपने शहर में सर्विस सेंटर और डीलरशिप नेटवर्क की उपलब्धता भी ज़रूर जांच लें।
कुल मिलाकर हिसाब — बाइक खरीदने से पहले चेकलिस्ट
- डाउन पेमेंट — जितना ज़्यादा दे सकें, उतना बेहतर, ताकि EMI और ब्याज दोनों कम रहें
- CIBIL स्कोर — खरीदने से पहले चेक करें, कम स्कोर हो तो पहले सुधारने की कोशिश करें
- लोन टेन्योर — अपनी सैलरी और मासिक बजट के हिसाब से चुनें, सिर्फ कम EMI के चक्कर में लंबा टेन्योर न लें
- ब्याज दर और प्रोसेसिंग फीस — अलग-अलग बैंकों से तुलना करें, छिपे हुए चार्ज भी ज़रूर पूछें
- सर्विस और मेंटेनेंस बजट — वारंटी के बाद के खर्च के लिए अलग से बचत रखें
- स्पेयर पार्ट्स और सर्विस सेंटर की उपलब्धता — अपने शहर में डीलरशिप और सर्विस नेटवर्क ज़रूर चेक करें
- रीसेल वैल्यू — मॉडल डिस्कंटीन्यू होने पर रीसेल वैल्यू और स्पेयर पार्ट्स की भविष्य में उपलब्धता पर भी असर पड़ सकता है
अब आगे क्या?
Jawa ने बैटन थाम ली है नई सीरीज़ के हाथों में:
- Jawa All Star 42 — ₹1,86,913 से शुरू
- Jawa All Stars 42 FJ — ₹2,03,529 से शुरू
- Jawa All Stars 42 Bobber — ₹2,10,979 से शुरू (हाल ही में लॉन्च हुई)
मुकाबला अब भी कड़ा रहेगा — Royal Enfield Classic 350, Honda CB350 और TVS Ronin जैसी बाइक्स इस सेगमेंट में पहले से जमी हुई हैं। नई सीरीज़ खरीदने से पहले भी वही फाइनेंस चेकलिस्ट लागू होगी — डाउन पेमेंट, CIBIL, टेन्योर और सर्विस खर्च का गणित हर बाइक के लिए एक जैसा ही रहता है।
हमारा Automobile सेगमेंट पढ़े
Dashing Audi Q9 भारत में 2027 की सबसे बड़ी लग्ज़री एंट्री
Genesis GV80 India Launch जनवरी 2027: कीमत, इंजन, फीचर्स
Classic Tata Nexon CAMO Edition 2026
आखिरी बात
Jawa 42 उन बाइक्स में से थी जो दिल से खरीदी जाती हैं, दिमाग से नहीं। स्टाइल, आवाज़ और सड़क पर मिलने वाला अटेंशन — यह सब इसकी असली ताकत रही। लेकिन बाइक खरीदने से पहले सिर्फ लुक्स और शोरूम की EMI स्कीम देखकर फैसला मत लीजिए। डाउन पेमेंट सोच-समझकर तय करें, CIBIL स्कोर पहले से चेक कर लें, लोन टेन्योर अपनी क्षमता के हिसाब से चुनें, और सबसे ज़रूरी — वारंटी के बाद के सर्विस खर्च के लिए मन और जेब दोनों तैयार रखें। अगर यह सारा गणित आपके बजट में फिट बैठता है, तो नई All Star 42 सीरीज़ पर एक नज़र ज़रूर डालनी चाहिए।
Disclaimer
यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं। EMI, ब्याज दर व अन्य आंकड़े अनुमानित हैं — अंतिम फैसले से पहले बैंक/एडवाइज़र से पुष्टि ज़रूर करें।